2025年北京共享办公空间租赁市场趋势与企业选址策略分析
2025年北京共享办公空间租赁市场趋势与企业选址策略分析
北京写字楼市场在经历了2023-2024年的深度调整后,2025年呈现出明显的“U型复苏”迹象。根据戴德梁行一季度数据,甲级写字楼空置率虽仍维持在18.6%的高位,但租金跌幅已收窄至0.8%,部分核心商圈甚至出现微涨。这背后的驱动力,并非传统企业的大规模扩租,而是共享办公与灵活租赁模式正在重塑需求结构。我们龙商行在朝阳门和望京两个自营项目的一线运营数据显示,2025年一季度咨询量同比上升了37%,其中60%以上的客户是“之前从没考虑过共享办公”的传统行业企业。
趋势一:从“降本”到“提效”的选址逻辑转变
过去两年企业选共享办公,核心诉求是压低固定成本。但2025年的新变化在于,企业开始关注“单位面积产出率”和“组织灵活性”。我们服务的一家跨境电商客户,去年将原本500平米的传统办公室缩减为200平米的共享办公空间加30个移动工位,配合远程办公制度,人力成本下降12%,但人均营收反而提升了8%。这背后的关键,是共享办公提供的商务配套——如智能会议系统、高速专线网络、前台接待服务——让企业无需自行投入固定资产即可获得同等甚至更优的办公体验。
与此同时,企业孵化功能被越来越多的中型企业看重。他们并非需要孵化服务本身,而是希望与入驻的初创团队形成业务协同。我们在中关村项目的租户调研中发现,有14家成熟企业主动参与了园区内创业团队的“导师计划”,其中7家由此获得了技术合作或投资机会。这种生态价值,是传统写字楼无法提供的。
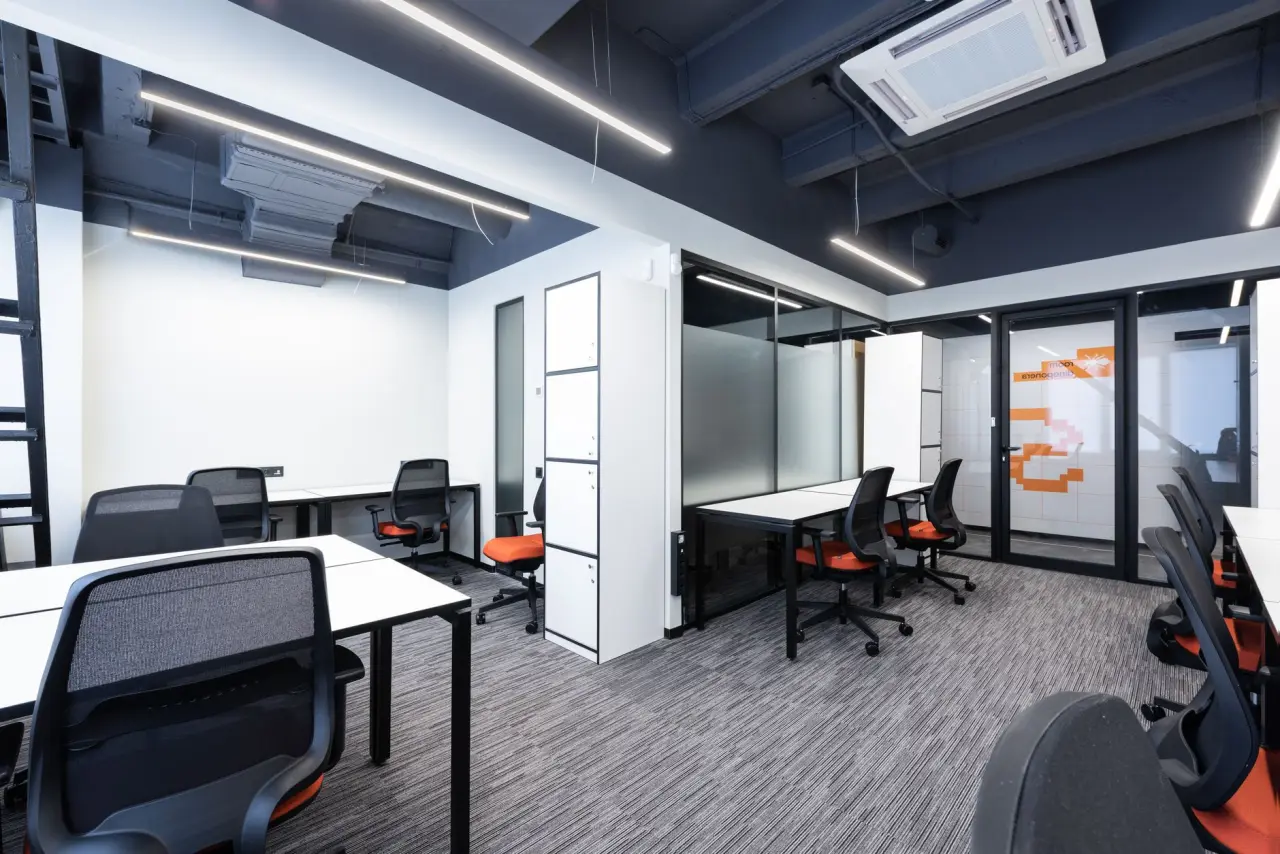
趋势二:核心区“碎片化”与新兴区“集约化”并行
2025年北京共享办公选址呈现明显的两极分化。一方面,国贸、金融街等核心商圈出现大量“微型精品空间”——面积在300-800平米之间,主打20-50人团队的高管办公需求,月租金单价在1800-2200元/工位之间,比传统甲写同区域租金低15%-20%。这类空间的客户画像非常清晰:外资律所分支机构、投资机构项目组、跨国药企区域办事处。
另一方面,在丰台科技园、亦庄、通州运河商务区等新兴板块,租赁服务正趋向“整层定制化”。企业不再满足于标准工位,而是要求空间运营商提供商业管理层面的深度参与——包括能耗监控、办公动线设计、企业形象墙规划等。我们龙商行在丰台的项目中,为一家新能源企业定制了包含实验室通风系统接口和重型设备加固地面的方案,这在传统共享办公领域是罕见的。这种“半定制”模式,让租赁服务从单纯的空间供给升级为办公场景解决方案。
企业选址策略:三个维度的实操建议
第一,算清“总成本账”而非“单价账”。很多企业比较共享办公和传统租赁时,只看每平米租金。但请务必计入以下隐性成本:装修摊销(传统办公室每平米800-1500元)、家具采购、网络布线、行政人员工资。以一家50人企业为例,传统模式的首年综合成本比共享办公高出22%-28%,但共享办公的溢价在于——你可以按月或按季度调整工位数量,这在业务波动期是巨大的优势。
第二,考察运营商的“服务深度”而非“面积规模”。2025年市场上有大量二房东转型的共享办公品牌,他们提供的基础服务(保洁、前台、网络)同质化严重。真正值得关注的是:能否提供企业注册地址变更支持?能否对接政策补贴申报?我们在朝阳门项目的运营团队中专门设置了“企业服务专员”岗位,累计帮助入驻企业申报各类政府补贴超过470万元,这笔钱对于中小企业而言,往往相当于半年租金。
第三,用“3-6-9原则”规划租期结构。建议企业将办公需求拆分为三部分:核心团队(3年固定工位)、项目团队(6个月灵活工位)、临时访客(按天计费的会议室或共享区)。这种混合模式在2025年已成为头部企业的标配。我们的一个医疗AI客户,用这种结构在9个月内完成了从15人到45人的团队扩张,期间没有更换过办公地点。
展望:2025年下半年,供给端将迎来“洗牌”
值得行业警惕的是,2024年入市的大量新增供应将在今年下半年集中释放,预计东二环和望京区域会有超过8万平方米的共享办公面积进入市场。这意味着租金可能进一步承压,但同时也给租户带来更大的议价空间。对于有选址需求的企业,当前至三季度末是谈判的黄金窗口期——运营商为了冲年度入驻率,普遍愿意在免租期、增值服务(如免费会议室时长)上作出让步。
北京龙商行共享科技发展有限公司深耕北京办公市场12年,旗下运营空间总面积超过6万平方米,服务企业超过800家。我们始终认为,共享办公的本质不是“出租工位”,而是“运营企业生态”。2025年的市场分化,恰恰是专业运营商与纯二房东的分水岭。如果您的团队正在评估新的办公方案,欢迎预约参观我们的朝阳门或望京项目,实地感受不同模式的真实差异。